El factoring consolida su presencia en la MYPE
09/11/2026
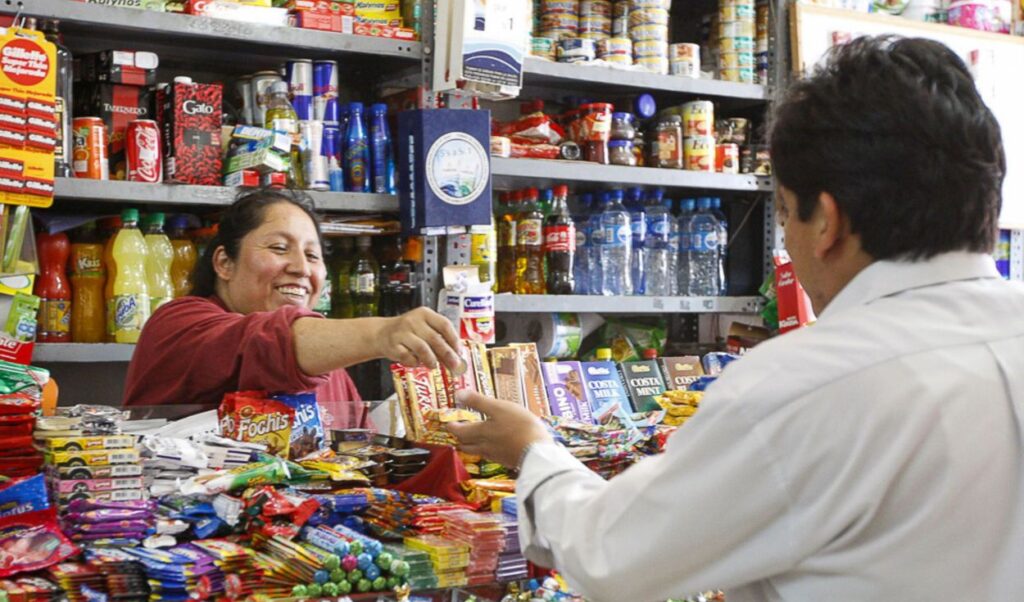
La apuesta de las MYPE por el factoring consolida el crecimiento de esta herramienta de financiamiento en el sector.
Durante el primer semestre de este año registró un monto negociado de 27 019 millones de soles. Comparado con el mismo periodo de 2025 hubo un crecimiento del 14.6%.
Alrededor del 84,5% de las micro y pequeñas empresas utilizan el factoring para tener liquidez en sus negocios. Solo en el primer semestre de esta año, se registró 1 056 296 facturas, lo que da una idea de cómo las facturas negociables están cambiando la forma de acceder al crédito por parte de las MYPE.
Quienes más utilizan el factoring son las MYPES del rubor servicios que descuentan sus facturas para no esperar cobrar a 30,60 o 90 días. Luego siguen las del rubro comercio que necesitan reponer inventarios para sus campañas comerciales y, finalmente, las de manufactura para adquirir insumos y cumplir con la planilla.
Al inicio, el factoring fue una alternativa que las entidades financieras ofrecían a las medianas y grandes empresas; posteriormente con la masificación de la MYPE, la implementación de la facturas electrónicas y la aparición de las Fintech, el factoring ganó presencia y se expandió rápidamente en las micro y pequeñas empresas.
Las Fintech permitió a las MYPE tener liquidez más rápido debido a que toda la operación se realiza digitalmente desde la evaluación, cesión de facturas, verificación y desembolso, con lo cual se ahorra tiempo y costos.
¿Cómo funciona el factoring?
El factoring es una financiación a corto plazo a través del cual una empresa cede a una entidad financiera sus facturas.
Si tienes una factura para cobrar en 60 o 90 días dásela a una entidad financiera que ofrece el servicio de factoring.
La empresa que recibió tu factura (factor) avisará al deudor sobre la nuevas condiciones a que está sujeta la factura como, tasas de interés y nueva fecha de pago.
Recibida la confirmación del deudor, factor te desembolsará el monto acordado.
El trámite finaliza cuando el deudor cancela el monto de la factura a factor.
Existen varios modelos, pero los más usador son dos:
Factoring sin recurso, es cuando la entidad financiera asume el riesgo en caso que el deudor no pague.
Factoring con recurso, es cuando la MYPE que cede sus facturas asume la responsabilidad si su cliente no paga.
Actualmente, el factoring es uno de los principales mecanismos de financiamiento para pequeñas y medianas empresas en el país por las ventajas que ofrece:
Liquidez al instante, ya no es necesario esperar que el cliente cancela al vencimiento de la factura, que puede demorar uno o dos meses.
Sin deudas, porque es una financiación donde cedes o vendes un activo (cuenta por cobrar) y no un pasivo como sería un préstamo que debes pagar.
Mejor gestión, al no tener que preocuparse por la liquidez y las deudas las MYPE pueden abastecerse sin problema de la mercadería que necesiten mientras pagan a sus proveedores y trabajadores.
Sin embargo, también existen desventajas.
Las entidades financieras de factoring, suelen cobrar una comisión por cada operación realizada en función del crédito solicitado. Además, pueden incluir otro tipo de comisiones por vencimiento del crédito o por el estudio de solvencia de tu cliente.
Pero, más allá de algunos costos adicionales, el factoring es una manera fácil y rápida de obtener liquidez para las PYME, tal como lo demuestra su vertiginoso crecimiento en el sector.

También te puede interesar